kreditlinija termini

Uz cik ilgu laiku piešķir kredītlīniju un ko tas nozīmē

Ja mājās viss ir sakārtots pa plauktiņiem, tad arī naudas lietām gribas to pašu skaidrību. Kredītlīnija uzņēmumiem bieži izklausās kā kaut kas sarežģīts, bet patiesībā tur viss ir diezgan loģiski. Galvenais ir saprast vienu lietu. Uz cik ilgu laiku tā tiek piešķirta un ko tas nozīmē tavā ikdienā.

Daudzi pieņem, ka, ja līgums ir uz vairākiem gadiem, tad arī naudu var izmantot tikpat brīvi visu šo laiku. Tā gluži nav. Un tieši te rodas kļūdas, kas pēc tam maksā nervus un naudu.

Cik ilgi piešķir kredītlīniju

Parasti kredītlīnija uzņēmumiem tiek piešķirta uz 1 līdz 3 gadiem. Dažos gadījumos ilgāk, bet tas jau atkarīgs no uzņēmuma stabilitātes un aizdevēja nosacījumiem.

Ko tas nozīmē praksē?
Tev ir noteikts limits, piemēram, 10 000 €. Šo summu vari izmantot pēc vajadzības, nevis visu uzreiz.

No Netcredit.lv datiem redzams, ka uzņēmēji bieži izvēlas tieši īsākus termiņus, lai saglabātu elastību un nepārmaksātu procentos. Un, ja interesē, kā vispār tiek noteikts šis limits, noder ieskatīties, kā bankas nosaka kredītlīnijas apjomu uzņēmumam.
uznemumu finanses

Līguma termiņš pret izmantošanas laiku

Līguma termiņš

Tas ir kopējais periods, cik ilgi tev ir pieejama kredītlīnija. Piemēram, 24 mēneši.

Šajā laikā:

  • vari aizņemties,
  • vari atmaksāt,
  • vari aizņemties atkārtoti.

Naudas izmantošanas periods

Te ir tas knifs. Katram izņemtajam eiro var būt savs atmaksas termiņš.

Piemēram:

  • izņem 2000 € šodien,
  • tev tie jāatdod, teiksim, 6 vai 12 mēnešu laikā.

Tā ir jālieto apdomīgi, gluži kā instrumentu kastē, paņem, izdari darbu, noliec atpakaļ.

Ja gribi saprast, kā šis atšķiras no citiem variantiem, paskaties arī kredīts uzņēmumiem. Tur labi redzama atšķirība starp dažādiem aizdevumu veidiem.

Kā tas ietekmē ikdienas plānošanu

Ja saimniecībā pēkšņi beidzas materiāli vai jāiepērk prece, kredītlīnija var būt kā drošības spilvens.

Bet tikai tad, ja saproti termiņus.

Kur cilvēki kļūdās

  • domā, ka visa summa jāatdod tikai beigās;
  • aizmirst, ka katram izņēmumam ir savs grafiks;
  • izmanto kredītlīniju ikdienas tēriņiem bez plāna.

Tieši šī iemesla dēļ daļa uzņēmēju nonāk situācijā, kur it kā viss bija kontrolē, bet beigās nauda pazūd ātrāk nekā gaidīts.
naudas planosana

Reāli skaitļi, kas liek padomāt

  • Latvijā finanšu krāpšanas gadījumu skaits pusgadā sasniedzis 2829, kas parāda, cik svarīgi ir pārdomāti rīkoties ar naudu (skatīt finanšu krāpšanas dati)
  • 11% cilvēku atzīst, ka redzējuši citu cilvēku bankas datus publiskās vietās, kas nozīmē, finanšu disciplīna sākas ar elementārām lietām
  • mājokļu finansējums Latvijā pieaudzis par 12%, kas rāda, aizņemšanās kļūst arvien biežāka un normālāka parādība

Šie skaitļi nav par to, lai biedētu. Tie vienkārši parāda, ka nauda jāplāno tikpat rūpīgi kā remonts vai mēbeļu izvēle.

Kad kredītlīnija ir labs risinājums

Kredītlīnija uzņēmumiem der, ja:

  • ir regulāri, bet mainīgi izdevumi;
  • nepieciešams ātri reaģēt uz iespējām;
  • naudas plūsma nav vienmērīga.

Piemēram, sezonas biznesā tas ir ļoti praktiski, vienā brīdī vajag vairāk, citā mazāk.
uznemumu vadiba

Kad labāk atturēties

Ja nav skaidra plāna, labāk nesteigties.

Sliktas situācijas:

  • aizņemies “drošībai”, bet izmanto spontāni;
  • nav saprotams, no kā atmaksāsi;
  • jau ir citi aktīvi kredīti.

Šādā gadījumā kredītlīnija kļūst par slogu, nevis instrumentu.

Kā domāt kā saimniekam

Vienkārši. Skaties uz kredītlīniju kā uz plauktu noliktavā.

  • turi rezervē, nevis tukšo uzreiz;
  • zini, kas kurā plauktā stāv;
  • regulāri pārskati, kas jāpapildina.

Jo lielāka skaidrība, jo mazāk pārsteigumu.

Ko paņemt līdzi no šī

Kredītlīnija uzņēmumiem nav ne laba, ne slikta pati par sevi. Tā ir kā instruments, viss atkarīgs, kā to lieto.

Ja saproti:

  • cik ilgs ir līgums,
  • cik ātri jāatdod konkrētā summa,
  • kā tas ietekmē tavu naudas plūsmu,

tad vari pieņemt lēmumus mierīgi un bez lieka stresa.

Un tas arī ir galvenais, nevis aizņemties vairāk, bet pārvaldīt gudrāk.
kredits uznemumiem

Uz cik ilgu laiku piešķir kredītlīniju un ko tas nozīmē

Ja mājās kaut ko plāno, vai tas būtu skapja pārbūve vai sezonas mantu sakārtošana, tu taču gribi zināt, cik ilgi tas kalpos un kad būs jāpārtaisa. Ar finansēm ir tieši tāpat. Arī kredītlīnija uzņēmumiem nav paņem un aizmirst risinājums. Tur ir konkrēti termiņi, un tie ietekmē, cik droši vari plānot ikdienu.

Šeit bez sarežģījumiem iziesim cauri, cik ilgi kredītlīniju dod, ko tas reāli nozīmē un kur cilvēki visbiežāk pārprot.

Cik ilgi piešķir kredītlīniju

Parasti kredītlīnija uzņēmumiem tiek piešķirta uz 1 līdz 3 gadiem. Dažos gadījumos ilgāk, bet tas jau atkarīgs no uzņēmuma stabilitātes un apgrozījuma.

No malas var šķist, ka Nu labi, paņēmu uz 2 gadiem un lietoju. Bet te sākas nianses.

Piemēram, pēc Netcredit.lv datiem, uzņēmumi bieži izmanto kredītlīniju kā elastīgu rezervi, nevis vienreizēju aizņēmumu. Tas nozīmē, ka tu vari ņemt, atdot un ņemt atkal šī līguma laikā.

Te svarīgi saprast, ka līguma termiņš nav tas pats, kas naudas lietošanas termiņš.

Ja gribi labāk saprast kopējo bildi, kā tas atšķiras no citiem risinājumiem, paskaties arī kredīts uzņēmumiem skaidrojumu.

finansu planosana

Līguma termiņš vs naudas izmantošana

Šī ir vieta, kur daudzi iekrīt.

Līguma termiņš

Tas ir kopējais periods, cik ilgi tev vispār ir pieejama kredītlīnija. Parasti:

  • 12 mēneši
  • 24 mēneši
  • reizēm līdz 36 mēnešiem

Šajā laikā tu vari brīvi izmantot piešķirto limitu.

Naudas izmantošanas periods

Katram konkrētam izņemšanas brīdim ir savs atdošanas laiks. Tas bieži ir īsāks, piemēram, 30 dienas, 3 mēneši vai līdz 12 mēnešiem. Tātad tu vari ņemt naudu vairākas reizes, bet katrai reizei ir savs atpakaļ nolikšanas termiņš.

Tas ir līdzīgi kā ar instrumentiem garāžā, pats plaukts tev ir uz gadiem, bet skrūvgriezi tu paņem, izmanto un noliec atpakaļ.

Kā tas ietekmē plānošanu

Te ir praktiskā daļa, kas tiešām interesē.

Ja tu zini termiņus, tu vari:

  • drošāk iepirkt preces sezonai
  • plānot lielākus pasūtījumus
  • neiestrēgt ar tukšu kontu

Bet, ja termiņus ignorē, sākas haoss.

Piemēram, ja izmanto kredītlīniju ilgāk nekā vajadzētu, procenti sāk ēst peļņu. Un tas notiek nemanot.

Nav nejaušība, ka banku dati rāda pieaugošu uzņēmumu kreditēšanu, piemēram, kredītportfelis pieaug, kas nozīmē, ka arvien vairāk uzņēmumu izmanto šādus instrumentus ikdienas darbā. Un bankas šo limitu nosaka pēc konkrētiem principiem, ko vari saprast šeit, Kā bankas nosaka kredītlīnijas apjomu uzņēmumam.

uznemuma attistiba

Biežākie pārpratumi

Daži mīti, kurus vērts nolikt malā uzreiz.

“Varu izmantot visu laiku”

Nē. Tu vari izmantot līguma laikā, bet katrai summai ir savs atdošanas termiņš.

“Ja neatdošu uzreiz, nekas nebūs”

Būs, procenti un iespējami papildu nosacījumi. Un tas jau ietekmē naudas plūsmu.

“Tas ir kā rezerves spilvens”

Daļēji jā, bet spilvens, kas maksā. Ja to turi visu laiku izmantotu, tas vairs nav drošības instruments, bet slogs.

Kā izmantot gudri

Domā par kredītlīniju kā par darba rīku, nevis glābšanas riņķi.

Praktiski, izmanto īsiem cikliem (piemēram, preču iegādei), atdod pēc iespējas ātrāk un neatstāj karāties bez plāna. Labs princips ir šāds. Ja nevari skaidri pateikt, kad naudu atdosi, labāk to nemaz neņemt.

darba komanda

Ko paņemt līdzi

Kredītlīnija uzņēmumiem nav sarežģīta, ja saproti vienu lietu, termiņi nosaka visu.

Tev ir:

  • kopējais līguma laiks
  • atsevišķi naudas lietošanas periodi

Ja abus turi galvā, vari strādāt mierīgi un bez pārsteigumiem.

Ja ignorē, tad tas kļūst par vēl vienu nekārtīgu plauktu, kurā pats vairs neko nevari atrast.

Tāpēc pieej tam kā kārtīgs saimnieks, saproti noteikumus, turi lietas kārtībā un izmanto tikai tad, kad tas tiešām palīdz, nevis traucē.

paterina kredits

Kā gudri izmantot patēriņa kredītu mājokļa remontam

Kad mājās kaut kas velk uz remontu, parasti tas nav greznības dēļ. Biežāk virtuves darba virsma sen savu nokalpojusi, vannasistabā trūkst vietas, vai uzglabāšana ir tāda, ka katru dienu jāmeklē lietas pa trim plauktiem.

Patēriņa kredīts mājokļa remontam var būt saprātīgs risinājums, ja tam pieiet kā kārtīgs saimnieks, ar plānu, skaidrām prioritātēm un bez domas ja jau remontējam, paņemšu vēl šo klāt. Zemāk aprakstīti praktiski soļi, kā aizņemties tieši tik, cik vajag, un iztērēt tā, lai mājās tiešām kļūst ērtāk dzīvot.

Remonta budžets bez pārsteigumiem

Sākumā jātiek skaidrībā ar cipariem, jo tieši neskaidrs budžets visbiežāk liek paņemt par daudz vai arī iesākt remontu un iestrēgt pusceļā. Jo precīzāk sapratīsi izmaksas, jo mierīgāk jutīsies par kredīta apjomu un termiņu.

Vērtīgi ir nevis minēt apmēram, bet sadalīt remontu mazās daļās, piemēram, materiāli, darbs, piegāde, demontāža, izvešana. Tad uzreiz redzi, kur aiziet lielākā nauda un kur vari ietaupīt bez kvalitātes zuduma.

Praktiski pirms lēmuma salīdzini vismaz 2–3 tāmes vai cenu piedāvājumus. Atceries arī, ka ekonomiskā vide ietekmē cenas un noskaņojumu tirgū; piemēram, eirozonas situāciju bieži atspoguļo ekonomikas dati, kas var ietekmēt materiālu un pakalpojumu izmaksas.

budzeta planosana

Cik aizņemties un kā sadalīt

Lai kredīts palīdz, nevis spiež, svarīgi jau sākumā sev nolikt robežas. Vienkāršs princips ir aizņemties tikai tam, ko tiešām izdarīšu tuvākajā laikā, un budžetā atstāt vietu neparedzētajam.

Precīza summa bez liekas rezerves

Laba rezerve nav paņemšu vēl tūkstoti drošībai, bet skaidri ieplānots procents neparedzētiem izdevumiem. Parasti pārsteigumi rodas, kad atklājas vecas caurules, šķība siena vai jāiegādājas papildu materiāli.

Ja rezerve nav ielikta plānā, katrs sīkums sāk radīt stresu un piespiež izvēlēties lētāko, nevis piemērotāko risinājumu. Savukārt pārāk liela aizņemšanās bieži aiziet pa sīkumiem, bez kuriem mierīgi varēja iztikt.

Maksājums, kas netraucē ikdienai

Ikmēneša maksājumam jābūt tādam, lai tas neapēd naudu pārtikai, komunālajiem maksājumiem un nelielam uzkrājumam. Praktiski paskaties, vai pēc kredīta maksājuma tev vēl paliek vieta arī neplānotiem ikdienas izdevumiem, nevis tikai uz papīra viss izskatās labi.

Ja jau ir citi aizdevumi, pirms jauna līguma parakstīšanas vērts izvērtēt saistību apvienošanu. Reizēm kredītu apvienošana palīdz samazināt kopējo ikmēneša slodzi un ieviest lielāku skaidrību budžetā.

Papildus tam ieteicams izprast pašu aizņemšanās loģiku. Arī raksts par patēriņa kredīts palīdz saprast, kam pievērst uzmanību pirms līguma parakstīšanas un kā izvairīties no biežākajām kļūdām.

Remonts pa posmiem

Ja darbi ir lielāki, bieži prātīgāk tos sadalīt posmos. Piemēram, vispirms sakārtot vannasistabas santehniku un mitruma jautājumus, pēc tam virtuves darba zonu un tikai tad ķerties pie kosmētiskiem uzlabojumiem.

Šāda pieeja ļauj nepārmaksāt par steigu un izvairīties no situācijas, kad vienlaikus jāmaksā par visu. Turklāt posmi palīdz saprast, kas patiešām uzlabo ikdienu un kas bija tikai skaista ideja.

Kur ieguldīt ar lielāko atdevi

Ne viss, kas izskatās skaisti, ikdienā strādā labi. Tāpēc vērts ieguldīt tur, kur jūti reālu atvieglojumu katru dienu, mazāk haosa, mazāk laika uzkopšanai un mazāk kaitinošu sīkumu.

Pirms veido pirkumu sarakstu, godīgi sev pajautā, kas mājās kaitina visbiežāk? Kur krājas lietas? Kur trūkst vietas vai gaismas? Tieši tur parasti ir visjēdzīgākā investīcija.

Zemāk ir zonas, kur ieguldījums visbiežāk atmaksājas ikdienas ērtībā.

  • Virtuves darba zona, plašāka virsma, labs apgaismojums un pārdomātas atvilktnes bieži dod lielāku efektu nekā jaunas flīzes. Tas atvieglo gatavošanu katru dienu.
  • Vannasistabas pamati, ventilācija, mitruma drošība un sakārtota santehnika ir svarīgāki par dekoru. Ja pamati droši, arī remonts kalpos ilgāk.
  • Uzglabāšana līdz griestiem, skapji un plaukti, kas izmanto visu sienas augstumu, palīdz uzturēt kārtību un atbrīvo grīdas platību.
  • Izturīgi materiāli noslogotās vietās, gaitenī, uz darba virsmas, pie izlietnes. Tur kvalitāte parasti atmaksājas ilgtermiņā.
  • Mazās ērtības, pareizā vietā rozetes, kvalitatīvi slēdži, durvju amortizatori. Tās nav lielas pozīcijas budžetā, bet ikdienā ļoti jūtamas.

Kad prioritātes ir skaidras, kļūst vieglāk atteikties no lietām, kas ir tikai skaistas bildē. Budžets tad neaizplūst sīkumos, un rezultāts tiešām uzlabo dzīvošanu.

remonta izdevumi

Kredīts kā praktisks rīks mājokļa uzlabošanai

Gudri izmantots patēriņa kredīts mājokļa remontam nozīmē trīs lietas, tu zini reālās izmaksas, aizņemies tik, cik tiešām vajag, un ieguldi tur, kur ikdiena kļūst ērtāka. Ja šie pamati ir sakārtoti, remonts nekļūst par bezgalīgu stāstu, un maksājumi netraucē dzīvot.

Bieži rodas arī papildu jautājumi, vai remontēt visu uzreiz vai pa daļām, kur tieši būs lielākā atdeve, un kā nepārspīlēt ar pirkumiem. Par tehnisko pusi drošāk runāt ar meistaru vai būvuzraugu, par telpu plānojumu, ar interjera dizaineru vai mēbeļu plānotāju. Savukārt par līguma niansēm un ikmēneša slodzi vērts pakonsultēties ar finanšu konsultantu vai savu banku, lai kredīts tiešām kalpotu mājai, nevis kļūtu par slogu.

apdrosinasanas vajadziba

Kad apdrošināšana apakšuzņēmējiem patiesībā ir obligāta vajadzība

Ja mājās plāno remontu, fasādes atjaunošanu vai piebūvi, bieži nākas piesaistīt dažādus meistaru posmus, elektriķi, flīzētāju, jumtnieku, santehniķi. Un te rodas pavisam praktisks jautājums, kad apakšuzņēmēji būvniecībā drīkst strādāt uz savu atbildību, bet kad apdrošināšana patiesībā ir nepieciešama, lai tu nepaliec ar rēķinu rokās?

Šajā rakstā saprotami iziesim cauri situācijām, kur risks nav tikai teorija. Runa ir par sabojātu īpašumu, traumētu cilvēku, apstādinātiem darbiem un strīdiem par to, kurš beigās maksā.

Kad apdrošināšana kļūst obligāta

Apdrošināšana ne vienmēr ir obligāta katrā mazā objektā pēc likuma. Taču praksē ir situācijas, kur bez tās apakšuzņēmējs faktiski nevar normāli strādāt, jo to pieprasa pasūtītājs, ģenerāluzņēmējs vai objekta iekšējie noteikumi.

Bieži tieši šajos brīžos apakšuzņēmēji būvniecībā saprot, ka pieeja kaut kā jau būs var beigties ar to, ka darbu nemaz neļauj sākt. Vai arī pie pirmās kļūdas visi zaudējumi jāsedz no savas kabatas.

Jāņem vērā arī praktiskā puse, apdrošināšana ir izmaksas. Ja apakšuzņēmējam jāsedz materiāli, drošības prasības un polise, var noderēt sapratne par finansējuma iespējām, piemēram, kas ir kredīts uzņēmumiem un kā to parasti izvērtē.

darba planosana

Kur risks ir vislielākais

Ikdienā viss sākas ar vienkāršu jautājumu, kas sliktākais var notikt tieši šajā darbā? Zemāk ir tipiski gadījumi, kuros apdrošināšana nav tikai papīrs mapē, bet reāls drošības spilvens.

Darbi ar paaugstinātu bīstamību

Jo bīstamāks darbs, jo lielāka iespēja, ka notiks negadījums. Tas attiecas uz darbiem augstumā, jumta remontu, smagu konstrukciju montāžu vai demontāžu.

Ja notiek nelaime, atbildības jautājums parasti tiek noskaidrots ātri, bet rēķini paliek. Un tie var būt daudz lielāki nekā sākotnējā darba tāme.

Darbs svešā īpašumā

Dzīvokļos un privātmājās viss jau ir gatavs dzīvošanai. Grīdas ieklātas, mēbeles saliktas, tehnika uzstādīta, bet aiz sienas dzīvo kaimiņi.

Ja tiek sabojāts parkets, saplēsta flīze vai appludināti kaimiņi, jautājums nav par to, vai būs izmaksas. Jautājums ir, kurš tās segs un cik ātri tas notiks.

Objekti ar stingriem noteikumiem

Dažos objektos apdrošināšana tiek prasīta jau pirms līguma parakstīšanas. Īpaši tas attiecas uz lielākiem projektiem, kur iesaistīts apsaimniekotājs vai ģenerāluzņēmējs.

Šādos gadījumos bez polises apakšuzņēmēju vienkārši neielaiž objektā. Tas nav viedokļa jautājums, bet noteikums.

Kas notiek nelaimes gadījumā

Nelaimes gadījumi būvniecībā nav retums. Tie bieži rodas no steigas vai neuzmanības, nevis ļauna nolūka. Svarīgākais ir saprast, kādas sekas var būt, ja apakšuzņēmējam nav seguma.

Ja sabojāts īpašums

Tipiskas situācijas ir pārurbts elektrības vads, bojāta caurule, appludināta grīda vai saskrāpētas virsmas. Ja apdrošināšanas nav, apakšuzņēmējs sedz zaudējumus pats vai sākas strīds, kurā katrs mēģina pierādīt savu taisnību.

No pasūtītāja puses tas nozīmē vienu, darbi apstājas. Remonts ievelkas, un tu paliec starp divām pusēm, kas katra aizstāv savas intereses.

Ja traumēts cilvēks

Trauma objektā var skart gan darbinieku, gan trešo personu. Piemēram, kaimiņu, kurš ienāca apskatīties progresu, vai ģimenes locekli, kas nejauši paklupa būvdarbu zonā.

Šādos gadījumos sekas var būt ne tikai ārstēšanās izdevumi, bet arī kompensācijas prasības. Tieši tāpēc apdrošināšana bieži tiek prasīta nevis ķeksīša pēc, bet lai būtu skaidrs mehānisms, kā tiek segti zaudējumi.

Kāpēc strīdi ievelkas

Ja nav skaidras atbildības kārtības, sākas vainīgo meklēšana. Kurš deva norādījumus, kurš uzraudzīja, kurš pēdējais pieskārās konkrētajai vietai.

Kamēr tas viss tiek skaidrots, objekts stāv pusizjaukts. Apdrošināšana pati par sevi neatrisina visas problēmas, bet tā bieži pārvērš emocijas par sakārtotu procesu.

buvniecibas detaļas

Ko prasīt meistariem

Lai justos droši, tev nav jākļūst par juristu. Pietiek ar dažiem konkrētiem jautājumiem un skaidru vienošanos pirms darba sākuma.

Pirms piekrīti darbam, vari pārbaudīt šādas lietas:

  • Vai ir atbildības apdrošināšana
    Pajautā tieši, vai ir civiltiesiskās atbildības apdrošināšana par kaitējumu trešajām personām. Ja atbilde ir izvairīga, tas jau ir signāls būt uzmanīgam.

  • Kam polise ir spēkā
    Noskaidro, vai polise attiecas uz konkrēto darba veidu un vai tā sedz bojājumus pasūtītāja īpašumam, nevis tikai šauri definētus riskus.

  • Vai ir apakšuzņēmēju ķēde
    Ja meistars piesaista vēl kādu brigādi, pajautā, vai arī viņiem ir savs segums. Bieži riskantākie darbi tiek nodoti tālāk, bet atbildība paliek neskaidra.

  • Kāda ir rīcība bojājuma gadījumā
    Vienkāršs jautājums, ko darīsiet, ja rodas bojājums? Profesionālis parasti skaidri izstāsta procesu, nevis sāk izvairīties.

Pēc šādiem jautājumiem bilde kļūst daudz skaidrāka. Ja projekts ir lielāks un saistīts ar finansējumu, noder saprast arī, kā bankas nosaka kredītlīniju uzņēmumam, jo tas ietekmē prasības pret dokumentāciju un risku pārvaldību.

Plašākam skatījumam uz kvalitāti būvniecībā vari iepazīties arī ar energoefektīvu ēku konkursu, kur tiek izcelta laba prakse un sakārtoti procesi.

Kas jāatceras par apdrošināšanu būvdarbos

Apakšuzņēmēji būvniecībā nedrīkst strādāt bez apdrošināšanas brīžos, kad to prasa objekta noteikumi vai līgums. Vēl svarīgāk, gadījumos, kad viena kļūda var izmaksāt dārgi, piemēram, sabojāts īpašums vai trauma.

Galvenā doma ir vienkārša, jo lielāks risks, jo mazāk vietas paļauties uz sarunāsim pēc tam. Ja rodas papildu jautājumi par konkrētu segumu, līguma formulējumu vai rīcību pēc negadījuma, visdrošāk ir konsultēties ar apdrošināšanas brokeri un juristu. Praktiskos būvdarbu jautājumus savukārt vērts izrunāt ar būvuzraugu vai pieredzējušu darbu vadītāju, lai viss notiek mierīgi un bez liekiem pārsteigumiem.

davanas izvele

Kā izvēlēties jēdzīgu dāvanu

Ja esi no tiem, kas mājās mīl kārtību, praktiskumu un pirkumus ar jēgu, tad dāvanas izvēle dzimšanas dienā var sagādāt galvassāpes. Ideju ir daudz, bet negribas uzķerties uz nejaušu pirkumu, kas pēc nedēļas mētāsies plauktā vai skapja dziļumā.

Šeit ir vienkārša, saimnieciska pieeja, kā soli pa solim izvēlēties dāvanu dzimšanas dienā, balstoties cilvēka ikdienas paradumos un reālā lietošanā. Mērķis ir atrast kaut ko tādu, kas tiešām kalpos, nevis tikai izskatīsies labi bildē.

Sāc ar cilvēka ikdienu

Visdrošākais ceļš uz jēdzīgu dāvanu ir skatīties nevis uz to, ko visi dāvina, bet uz to, kā cilvēks dzīvo ikdienā. Tad dāvana pati sāk iezīmēties.

Dāvana nav jāizdomā no nulles. Bieži tā jau ir paslēpta cilvēka ieradumos, mājas iekārtojumā vai sīkās frāzēs, piemēram, vajadzētu beidzot nomainīt… vai te vienmēr kaut kas pietrūkst.

Ja domā par dāvanu vīrietim un gribas praktisku skatījumu, noder arī idejas no raksta par dāvana vīrietim dzimšanas dienā, kur uzsvars likts uz lietderību un ikdienas pielietojumu.

davanu planosana

Izveido vajadzību sarakstu

Lai izvēle nekļūtu haotiska, palīdz īsa inventarizācija galvā. Padomā, ko cilvēks dara, kas viņam traucē un ko varētu uzlabot bez lieka pārspīlējuma.

Skaties pēc paradumiem

Padomā par 2–3 lietām, ko cilvēks dara regulāri, gatavo, remontē, sporto, strādā no mājām, brauc ar auto vai rūpējas par dārzu. Dāvana ir jēdzīga tad, ja tā pievienojas šai rutīnai, nevis prasa pēkšņi sākt jaunu hobiju.

Ja cilvēks daudz darbojas ar rokām, kvalitatīvs instruments vai sakārtots uzglabāšanas risinājums būs trāpīgāks par dekoratīvu sīkumu. Ja patīk gatavot, viena laba lieta virtuvei bieži ir vērtīgāka par lielu, bet viduvēju komplektu. Iedvesmai vari paskatīties arī praktiskas dāvanas vīrietim, kur uzsvars ir uz lietošanu, nevis efektu.

Atrodi vienu problēmu

Vispraktiskākās dāvanas bieži atrisina mazu, bet kaitinošu problēmu. Piemēram, nekārtīgi vadi pie darba galda, neērta uzglabāšana, nepietiek gaismas lasīšanai vai trūkst vietas apaviem gaitenī.

Ja atceries kaut vienu šādu sīkumu, dāvanas virziens kļūst skaidrs. Nav jāmaina visa dzīve, pietiek ar vienu konkrētu uzlabojumu, kas ikdienā tiešām jūtams.

Pieskaņo mājoklim

Saimnieciskam cilvēkam svarīgi, lai lieta iederas telpā un netraucē. Pievērs uzmanību stilam, krāsām un izmēram. Praktiska lieta, kas neiederas interjerā, ātri zaudēs savu vērtību.

Ja šaubies, izvēlies neitrālu un funkcionālu risinājumu. Vienkāršs organizators, kvalitatīvs tekstils vai lampa ar tīru dizainu parasti iederas labāk nekā košs eksperiments.

Pārbaudi ar trim jautājumiem

Pirms pirkuma iedod sev pusminūti pārbaudei. Šie jautājumi palīdz atšķirt jēdzīgu izvēli no impulsīva pirkuma.

  • Vai to izmantos regulāri?
    Ja lieta tiks izmantota vismaz reizi nedēļā vai bieži sezonā, tā, visticamāk, nebūs lieka. Ja pats šaubies, pastāv risks, ka tā kļūs par plauktu aizpildītāju.

  • Vai jau nav līdzīga lieta?
    Dubultas mantas mājās bieži rada lieku jucekli. Ja tomēr gribi uzlabot esošo, dari to ar skaidru mērķi, lai jaunā lieta būtu kvalitatīvāka vai ērtāka.

  • Ko tieši tā uzlabos?
    Vai tā ietaupīs laiku, atbrīvos vietu vai padarīs darbu ērtāku? Ja nevari nosaukt konkrētu ieguvumu, iespējams, dāvana nav pietiekami pārdomāta.

Ja šie trīs jautājumi izturēti, kļūdīties ir grūtāk. Nauda tiek ieguldīta lietā, kas kalpos, nevis tikai aizpildīs dāvanu maisiņu.

viriesa davana

Izvēlies gudri pēc budžeta

Budžets nav tikai summa, bet pieeja. Praktiskā domāšanā labāk ir viena laba lieta nekā vairākas vidējas, kas ātri nolietojas vai neiederas.

Ja budžets ir mazāks, meklē lietas, kas padara ikdienu ērtāku, kvalitatīvs dvielis, labs virtuves rīks, pārdomāts uzglabāšanas risinājums. Ja budžets ir lielāks, skaties uz ilgtermiņa pirkumiem, kas kalpos gadiem.

Meklējot idejas internetā, turi galvu vēsu. Ne viss, kas izskatās pārliecinoši, patiešām ir vērtīgs. Par to, cik viegli var apmaldīties informācijas plūsmā, atgādina arī raksts par AI dezinformācija. Praktisks filtrs vienmēr ir drošāks par skaļu reklāmu.

Vienkārša pieeja jēdzīgas dāvanas izvēlei

Jēdzīga dāvana dzimšanas dienā parasti nav unikāls brīnums, bet pareizi pamanīta vajadzība. Sāc ar cilvēka ikdienu, atrodi vienu konkrētu uzlabojumu un pārbaudi izvēli ar trim jautājumiem.

Bieži rodas arī citi jautājumi, ko dāvināt cilvēkam, kuram viss jau ir, kā nekļūdīties ar izmēru vai stilu, vai labāk izvēlēties lietu vai pakalpojumu. Šādos gadījumos drošākais ceļš ir konsultēties ar pārdevēju konkrētajā preču grupā vai ar interjera speciālistu, ja dāvana saistīta ar mājokļa iekārtojumu. Kārtīgs saimnieks zina, labāk pajautāt un nopirkt ar jēgu, nekā steigties un pēc tam nožēlot.

kredita apjoms

Kā bankas nosaka kredītlīnijas apjomu uzņēmumam

Ja esi no tiem saimnieciskajiem cilvēkiem, kas visu grib saplānot laicīgi, gan lielāku pirkumu darbnīcai, gan jaunu tehniku, gan materiālus nākamajam projektam, tad kredītlīnija uzņēmumam var būt kā rezerves plaukts noliktavā, tā stāv gatavībā, bet netraucē, kamēr nav vajadzīga.

Galvenais jautājums parasti ir vienkāršs, kā banka izlemj, cik lielu rezervi tev iedot?

Ko banka vērtē vispirms

Banka būtībā mēģina atbildēt uz vienu jautājumu, vai uzņēmums spēs naudu atdot bez stresa arī mēnešos, kad ir klusāks? Runa nav tikai par šī mēneša apgrozījumu, bet par kopējo saimniekošanas kvalitāti.

Lai saprastu plašāku bildi par finansējuma veidiem un to atšķirībām, noder arī raksts par kredīts uzņēmumiem, jo kredītlīnija ir tikai viens no variantiem ar saviem noteikumiem.

Parasti banka skatās uzņēmuma darbības vēsturi, nozari un to, vai cipari ir sakārtoti, nevis ideāli, bet saprotami un pamatoti.

finansu plans

Kā vērtē uzņēmuma ciparus

Te ir pats kodols, bankai vajag skaidru priekšstatu, cik naudas ienāk, cik aiziet un vai starpība ir pietiekama drošai kredītlīnijas lietošanai. Tālāk apskatīsim galvenos punktus, kam pievērš uzmanību.

Ienākumu stabilitāte

Banka skatās, vai ienākumi ir pietiekami un cik tie ir regulāri. Ja vienu mēnesi ir ļoti daudz, bet nākamos divus ir klusums, kredītlīnijas apjoms parasti būs piesardzīgāks.

Svarīgi arī, no kurienes nauda nāk. Ja ir pastāvīgi klienti, regulāri rēķini un saprotama sezonalitāte, bankai ir vieglāk noticēt, ka uzņēmums tiks galā arī tad, kad kredītlīnija tiks izmantota.

Naudas plūsmas ritms

Peļņa uz papīra vēl nenozīmē, ka nauda ir kontā tieši tad, kad vajag. Banka vērtē, cik ātri klienti apmaksā rēķinus un vai nav biežas situācijas, kad jāmaksā piegādātājiem, bet ieņēmumi kavējas.

Ja uzņēmums regulāri elpo ar pārtraukumiem, vienu brīdi konts ir pilns, nākamajā jāgaida apmaksas, banka to ņems vērā. Kredītlīnija šādā gadījumā var būt noderīga, bet tās apjoms būs atkarīgs no šo robu lieluma.

Esošās saistības

Banka skatās, kādi kredīti jau ir, kādi līzingi un kādas ir ikmēneša maksas. Saistības pašas par sevi nav slikta lieta, jo daudzi uzņēmumi attīstās ar aizņēmumiem.

Svarīgākais ir disciplīna. Ja maksājumi notiek laikā un kopējais slogs nav pārlieku smags, tas strādā tavā labā. Līdzīga loģika darbojas arī privātajā pusē, piemēram, vērtējot kredītu apvienošanu, aizdevējs vispirms skatās uz kopējo saistību apjomu un maksājumu disciplīnu.

Ko vari uzlabot pats

Labā ziņa, kredītlīnijas apjoms nav tikai bankas noskaņojums. Daļu no vērtējuma tu vari ietekmēt ar sakārtotu saimniekošanu un skaidru plānu.

Zemāk ir praktiskas lietas, kas palīdz bankai redzēt, ka uzņēmumu vadi kā kārtīgs saimnieks, ar pārskatāmu budžetu un saprotamiem darījumiem.

  • Sakārto rēķinu apmaksu
    Ja klienti maksā vēlu, naudas plūsma izskatās nestabila. Dažreiz pietiek ar skaidrākiem termiņiem, avansa prasīšanu vai regulāriem atgādinājumiem.

  • Uzturi pārskatāmu kontu
    Ja uzņēmuma darījumi sajaukti ar privātiem pārskaitījumiem un neregulārām iemaksām, bankai grūtāk saprast reālo situāciju. Jo tīrāka kustība kontā, jo vienkāršāk izvērtēt risku.

  • Definē konkrētu mērķi
    Drošībai ir saprotami, bet bankai labāk patīk konkrētība, piemēram, krājumu iegādei, sezonas kritumam, lielākam pasūtījumam vai tehnikas remontam.

  • Veido nelielu rezervi
    Pat neliels drošības spilvens signalizē, ka uzņēmums domā uz priekšu, nevis dzīvo no rēķina līdz rēķinam.

Ja šīs lietas ir sakārtotas, bankai ir vieglāk piešķirt lielāku limitu vai piedāvāt labākus nosacījumus, jo uzņēmums izskatās paredzams un stabils.

uznemuma dati

Kā izvērtēt limitu

Kredītlīnija nav domāta, lai katru mēnesi dzīvotu ar mīnusu kontā. Visdrošāk tā strādā kā elastīgs instruments, paņēmi, izdarīji darbu, saņēmi apmaksu un atgriezi.

Praktiski ir vērts domāt par limitu kā par īstermiņa palīgu konkrētām vajadzībām, krājumu papildināšanai, sezonas svārstībām vai situācijām, kad rēķini jāsamaksā ātrāk nekā ienāk nauda.

Te noder arī plašāks skats uz finanšu paradumiem. To labi atgādina arī ilgtermiņa domāšana finanšu lēmumos, nevis skriet pakaļ emocijām, bet turēties pie stratēģijas, ko vari reāli izpildīt.

Kā sagatavoties sarunai ar banku par kredītlīniju

Banka kredītlīnijas apjomu nosaka pēc vienkāršas loģikas, cik stabili uzņēmums pelna, cik saprotami kustas nauda un cik droši tas izskatās kopā ar esošajām saistībām. Jo sakārtotāka ikdiena, rēķini, konta kustība, disciplīna, jo vieglāk tikt pie saprātīga limita.

Bieži rodas arī papildu jautājumi, kādu limitu prasīt, kā salīdzināt komisijas un procentus, vai vajag nodrošinājumu un kā kredītlīnija ietekmēs citus nākotnes plānus.

Ja gribi skaidru atbildi savā situācijā, visvērtīgāk ir aprunāties ar bankas uzņēmumu konsultantu un paralēli ar grāmatvedi vai finanšu konsultantu. Tad cipari būs sakārtoti un lēmums pieņemts ar mierīgu prātu, kā kārtīgam saimniekam pienākas.

gudrie sledzi

Gudrās sienas rozetes un slēdži, vai tie atmaksājas?

Ja plāno modernizēt mājokli, gudrās sienas rozetes un slēdži ir viens no populārākajiem viedās mājas risinājumiem. Tie ļauj attālināti vadīt elektroierīces, izveidot automātiskus darbības grafikus un dažos modeļos arī sekot elektroenerģijas patēriņam.

Šajā rakstā apskatām rozetes ar strāvas uzraudzību, laika taimeriem un integrāciju ar Google Home vai Alexa. Uzzināsi, kur tās visnoderīgāk izmantot, lai samazinātu elektroenerģijas patēriņu un padarītu ikdienu ērtāku.

Kur rodas reāls ietaupījums?

Daudzi uzskata, ka gudrā rozete automātiski samazina elektrības patēriņu. Patiesībā tā pati par sevi elektrību netaupa. Gudrās sienas rozetes galvenā priekšrocība ir iespēja kontrolēt elektroierīču darbību, izveidot automātiskus darbības grafikus un samazināt nevajadzīgu elektroenerģijas patēriņu.

Ja plāno uzstādīt vairākas gudrās sienas rozetes vai slēdžus un darbu uzticēt elektriķim, kopējās izmaksas var būt ievērojamas. Šādā situācijā daļa mājsaimniecību apsver iespēju izmantot patēriņa kredītu vai mājokļa kredītu energoefektivitātes uzlabošanai, ja plānoti arī citi mājokļa modernizācijas darbi. Pirms lēmuma pieņemšanas ir vērts izvērtēt, vai ieguldījums sniegs reālu ieguvumu un ilgtermiņā palīdzēs samazināt enerģijas patēriņu.

Gudrās rozetes nav pirmās nepieciešamības prece, tāpēc visizdevīgāk ir sākt ar dažām vietām, kur automatizācija var dot lielāko efektu. Ja izvēlētas piemērotas ierīces un tās tiek izmantotas pārdomāti, ieguldījums var atmaksāties gan mazāka elektroenerģijas patēriņa, gan ērtākas ikdienas veidā.

gudras sienas rozetes

Kuras ierīces ir vērts pieslēgt gudrajai rozetei?

Lai gudrā rozete tiešām sniegtu praktisku ieguvumu, svarīgi to izmantot vietās, kur elektroierīces darbojas regulāri vai kur pastāv risks, ka tās tiek aizmirstas ieslēgtas. Tieši šādos gadījumos automatizācija un taimeri var palīdzēt samazināt lieku elektroenerģijas patēriņu, nezaudējot ikdienas komfortu.

Zemāk apskatīti tipiskākie piemēri, kur gudrā rozete var dot vislielāko praktisko ieguvumu:

  • Viens no labākajiem piemēriem ir boileris. Ja tas nepārtraukti uztur ūdens temperatūru, gudrā rozete ļauj to ieslēgt tikai pirms ūdens izmantošanas. Tas var palīdzēt samazināt elektroenerģijas patēriņu, īpaši mājsaimniecībās ar regulāru dienas režīmu.
  • Arī apsildāmās grīdas un elektriskie dvieļu žāvētāji ir piemēroti automatizācijai. Šīs ierīces nereti darbojas ilgāk nekā nepieciešams, tāpēc iepriekš ieplānots darbības grafiks palīdz samazināt lieku patēriņu, vienlaikus saglabājot komfortu.
  • Ventilatori, gaisa mitrinātāji un sausinātāji visefektīvāk darbojas tad, ja tiek izmantoti tikai nepieciešamajā laikā. Gudrā rozete ar taimeri palīdz izvairīties no situācijām, kad ierīce turpina darboties visu diennakti.
  • Darba vietā viena gudrā rozete var kontrolēt datoru, monitoru, skaļruņus, printeri un citus piederumus. Lai gan katras ierīces gaidstāves patēriņš ir neliels, kopā tas var radīt nevajadzīgus elektroenerģijas zudumus. Turklāt visas ierīces iespējams izslēgt ar vienu komandu.
  • Gudrās rozetes ir noderīgas arī āra apgaismojumam. Ja lampas mēdz palikt ieslēgtas ilgāk nekā nepieciešams, grafiks vai attālināta vadība palīdz samazināt lieku elektroenerģijas patēriņu. Ja apgaismojumu jau kontrolē krēslas sensors, papildu automatizācija var nebūt vajadzīga.

Šie piemēri parāda, ka lielākais ieguvums rodas nevis no ierīču daudzuma, bet no pārdomātas izvēles. Ja gudrās rozetes tiek uzstādītas mērķtiecīgi, tās var gan samazināt lieku patēriņu, gan padarīt ikdienas ierīču lietošanu ievērojami ērtāku.

Gudrie sienas slēdži

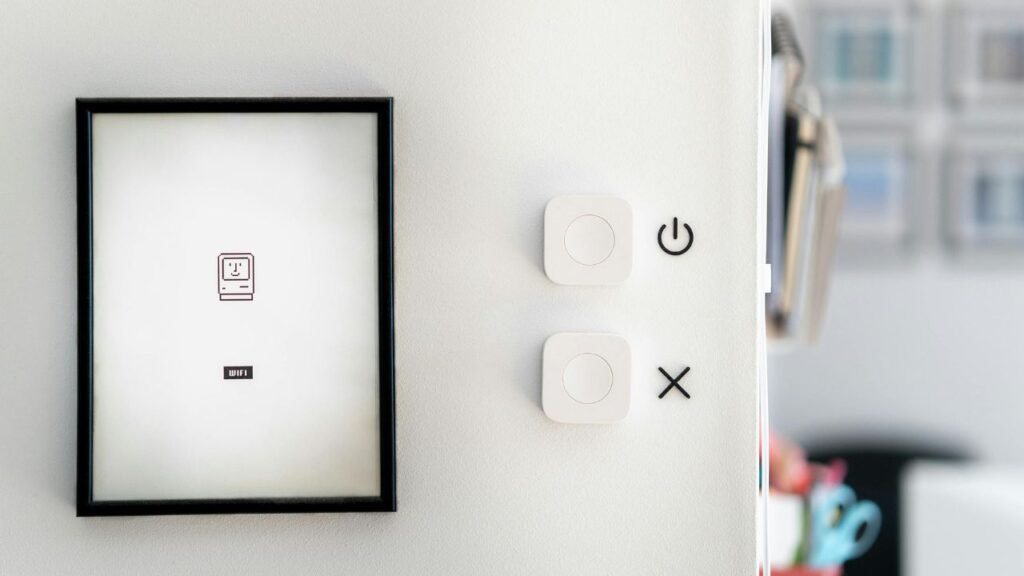
Šādi sienas slēdži ļauj ne tikai attālināti ieslēgt vai izslēgt apgaismojumu, bet veikt automatizāciju. Piemēram, iespējams izveidot režīmu, kas, dodoties prom no mājām, izslēdz visas gaismas vai ieprogrammēt vakara apgaismojuma ieslēgšanos noteiktā laikā.

Daudzi novērtē arī iespēju vadīt apgaismojumu ar balss komandām vai apvienot vairākas ierīces. Lai gan tas ne vienmēr būtiski samazina elektrības patēriņu, gudrie slēdži padara mājokli ērtāku un palīdz izvairīties no situācijām, kad apgaismojums tiek atstāts ieslēgts.

Rozete ar strāvas patēriņa uzraudzību

Gudrās rozetes ar elektroenerģijas patēriņa uzskaiti ļauj precīzi redzēt, cik daudz elektrības patērē konkrēta ierīce. Tas palīdz noteikt lielākos elektroenerģijas patērētājus, pamanīt ierīces, kas patērē elektrību gaidstāves režīmā, un izvērtēt, vai automatizācija patiešām dod gaidīto rezultātu.

Tomēr svarīgi atcerēties, ka paši dati elektrību netaupa. Reāls ietaupījums rodas tikai tad, ja iegūtā informācija tiek izmantota, lai mainītu ieradumus vai optimizētu ierīču darbības laikus.

Integrācija ar Google Home un Alexa

Lielākā daļa kvalitatīvu gudro rozešu un slēdžu ir savietojami ar Google Home un Amazon Alexa. Tas ļauj izveidot dažādus automatizācijas scenārijus, piemēram, ar vienu komandu izslēgt visas mājas elektroierīces, automātiski ieslēgt vakara apgaismojumu vai vadīt ierīces ar balss komandām.

Ja mājās tiek izmantotas vairākas viedās ierīces, centralizēta vadība ievērojami atvieglo ikdienu. Pirms iegādes vēlams pārliecināties, ka izvēlētais risinājums darbojas arī bez abonēšanas maksas un ka ražotājs regulāri nodrošina programmatūras atjauninājumus.

Kā izvēlēties gudrās rozetes un slēdžus?

Izvēloties gudrās sienas rozetes un slēdžus, svarīgākais ir saprast, kur tās sniegs vislielāko ieguvumu. Nav nepieciešams aprīkot visu mājokli ar viedajām ierīcēm. Daudz efektīvāk ir automatizēt vietas, kur elektroenerģijas patēriņš ir lielākais vai kur ierīces visbiežāk paliek ieslēgtas.

Pirms iegādes pievērs uzmanību maksimālajai pieļaujamajai slodzei, saderībai ar Google Home vai Alexa, elektroenerģijas patēriņa uzskaites funkcijām un ražotāja uzticamībai. Kvalitatīvas ierīces parasti darbojas stabilāk un kalpo ilgāk nekā lētākie analogi.

majas automatika

Neliels ieguldījums ar ilgtermiņa ieguvumu

Gudrās sienas rozetes un slēdži nav universāls risinājums elektrības rēķinu samazināšanai, taču pareizi izvēlēti un izmantoti tie var palīdzēt gan ietaupīt elektroenerģiju, gan padarīt ikdienu ērtāku. Vislielāko ieguvumu sniedz modeļi ar strāvas patēriņa uzraudzību, laika taimeriem un integrāciju ar Google Home vai Alexa, jo tie ļauj ne tikai attālināti vadīt ierīces, bet arī pieņemt pārdomātus lēmumus par to lietošanu.

Ja tikai sāc veidot viedās mājas sistēmu, nav nepieciešams uzreiz aprīkot visu mājokli ar gudrajām rozetēm un slēdžiem. Daudz prātīgāk ir sākt ar dažām vietām, kur elektroenerģijas patēriņš ir vislielākais vai kur ierīces regulāri paliek ieslēgtas bez vajadzības. Pēc tam, izvērtējot reālo ieguvumu un ikdienas ērtības, sistēmu var pakāpeniski paplašināt.

Gudrās rozetes ar strāvas uzraudzību, laika taimeriem un integrāciju ar Google Home vai Alexa ir visnoderīgākās tad, ja tās palīdz kontrolēt ierīces ar lielāku elektroenerģijas patēriņu vai automatizē ikdienas darbības. Tieši pārdomāta automatizācija, nevis pati tehnoloģija, ir galvenais priekšnoteikums, lai gudrās sienas rozetes un slēdži ilgtermiņā patiešām atmaksātos.

Viedie mājas risinājumi

Gudrās sienas rozetes un slēdži var būt vērtīgs papildinājums mājoklim, ja tie tiek izmantoti ar konkrētu mērķi, nevis tikai tehnoloģijas dēļ. Vislielāko ieguvumu tie sniedz tad, ja palīdz samazināt lieku elektroenerģijas patēriņu un automatizēt ikdienas ierīču darbību. Tomēr jāatceras, ka ietaupījums rodas nevis no pašas ierīces, bet no tā, kā tā tiek izmantota.

top pakalpojumi ertakai dzivei

TOP pakalpojumi, kurus cilvēki izvēlas, lai padarītu dzīvi ērtāku

Mēs visi gribam, lai ikdiena prasa mazāk laika, mazāk nervu un mazāk lieku izdevumu. Tomēr realitātē bieži sanāk pretēji, kad skrienam, kavējam, maksājam par lietām, kuras patiesībā nemaz nav vajadzīgas.

Šis raksts ir domāts cilvēkiem, kuri grib sakārtot savu ikdienu praktiski, nevis teorētiski. Apskatīsim, kādi pakalpojumi tiešām palīdz ietaupīt laiku un naudu, kuri rada tikai komforta ilūziju, un kur slēpjas riski, par kuriem skaļi nerunā.

Cilvēki arvien biežāk izvēlas pakalpojumus

Pēdējo desmit gadu laikā mūsu paradumi ir būtiski mainījušies. Latvijā 2024. gadā jau gandrīz 70% iedzīvotāju regulāri izmantoja e-pakalpojumus, pasūtot gan preces, gan dažādus pakalpojumus. Eiropā piektā daļa cilvēku regulāri pasūta ēdienu ar piegādi, bet gandrīz tikpat daudz iegādājas arī mēbeles un mājas preces tiešsaistē.

Tas skaidri parāda, ka cilvēki arvien vairāk pērk nevis lietas, bet laiku un mieru. Tomēr šeit ir būtisks knifs, ka ne katrs pakalpojums patiesībā šo laiku ietaupa. Dažkārt tas tikai pārbīda izdevumus uz citu ailīti budžetā.

1. Ēdiena piegāde

Ēdiena pasūtīšana līdz durvīm daudziem kļuvusi par ikdienu. Tas ir ērti, ātri un neprasa piepūli, tomēr ilgtermiņā šis paradums var kļūt dārgs. Papildus pašam ēdienam jāmaksā piegādes maksa, nereti arī par iepakojumu, turklāt spontāni pasūtījumi bieži beidzas ar pārtēriņu.

Ēdiena piegāde patiesi atmaksājas brīžos, kad laika tiešām nav, piemēram, saspringtās darba dienās vai lielos projektos. Taču ikdienā daudz prātīgāk ir vienkārši ieplānot maltītes uz priekšu un iepirkties pārdomāti.

ediena piegade

2. Preču piegāde

Sadzīves tehnika, mēbeles, būvmateriāli, pat skrūves ir pieejams ar pāris klikšķiem. Taču te bieži tiek pieļauta kļūda, salīdzinot tikai preces cenu un neņemot vērā piegādes, uznešanas, montāžas un iespējamo atgriešanas procesu.

Saimniecisks pirkums nozīmē skatīties uz kopējām izmaksām, nevis tikai uz skaitli pie preces. Dažreiz izdevīgāk ir aizbraukt, apskatīt, izvēlēties un pašam atvest.

3. Apdrošināšana

Daudzi joprojām domā, ka apdrošināšana ir lieka izmaksa. Līdz brīdim, kad notiek ūdens noplūde, ugunsgrēks, zādzība vai veselības problēmas. Tad izrādās, ka neliela ikmēneša maksa varēja pasargāt no tūkstošu zaudējumiem.

Svarīgi saprast, ka apdrošināšana nav maģisks glābējs. Līguma noteikumi bieži ir sarežģīti, un, ja tajos neiedziļinās, atlīdzību var arī nesaņemt. Tāpēc te darbojas viens zelta likums: mazāk skatīties uz cenu, vairāk uz segumu.

4. Mājas uzkopšana

No malas var šķist, ka maksāt par uzkopšanu ir slinkuma pazīme. Tomēr realitātē viss ir atkarīgs no tā, kā tu vērtē savu laiku. Ja brīvdienas pavadi ar putekļsūcēju, nevis ģimeni, hobijiem vai mājas uzlabojumiem, uzkopšanas serviss var būt saprātīgs ieguldījums.

Tomēr te ir viena būtiska nianse, ja mājās nav sakārtotas uzglabāšanas sistēmas, jebkura uzkopšana kļūst dārga un neefektīva. Vispirms jāsakārto telpa loģiski, tikai tad ir vērts maksāt par tās regulāru tīrību.

5. Mājas SPA un labsajūta

Masāžas, pirts, procedūras un dažādi labsajūtas rituāli kļūst arvien populārāki. Tie var palīdzēt mazināt stresu, uzlabot miegu un pašsajūtu. Taču problēma sākas tad, ja šie pakalpojumi kļūst par veidu, kā lāpīt ikdienas pārslodzi.

Ja trūkst miega, ir haotisks režīms un nemitīgs stress, tad pat dārgākais SPA sniegs tikai īslaicīgu atelpu. Ilgtermiņā daudz efektīvāki ir vienkārši, bet stabilie ieradumi, kā kustība, miegs, sakārtota dienas struktūra.

paterina kredits

Finanšu elastība

Viens no jaunākajiem virzieniem ikdienas ērtības veidošanā ir finanšu elastība jeb spēja nepieciešamos pirkumus veikt tad, kad tie tiešām vajadzīgi, nevis tad, kad kontā sakrāta pilna summa. Šeit arvien biežāk tiek izmantots patēriņa kredīts, kas, pareizi pielietots, var kļūt par rīku dzīves sakārtošanai, nevis par nastu.

Piemēram, ja jāiegādājas kvalitatīvas mēbeles, jāuzlabo mājas plānojums vai jāizvēlas kokmateriāls remontam vai būvniecībai, kas samazina ikdienas haosu, tad pārdomāta aizņemšanās var uzreiz uzlabot dzīves kvalitāti. Sakārtota vide nozīmē mazāk stresa, mazāk lieka laika patēriņa un efektīvāku ikdienu. Šādos gadījumos aizdevums strādā kā instruments, kas ļauj ātrāk nonākt pie praktiska rezultāta.

Tomēr robeža starp gudru risinājumu un finansiālu slogu ir ļoti plāna. Ja aizņemšanās tiek izmantota impulsīviem pirkumiem, īslaicīgām iegribām vai dzīvesstila uzturēšanai, kas pārsniedz reālās iespējas, tad ērtība ātri pārvēršas par regulāru spriedzi budžetā. Tāpēc galvenais jautājums vienmēr ir, vai šis pirkums ilgtermiņā padarīs manu dzīvi vienkāršāku, sakārtotāku un lētāku uzturēšanā?

Ja atbilde ir “jā”, tad patēriņa kredīts var būt loģisks solis, ja “nē”, tad visticamāk, labāk pagaidīt, sakrāt vai meklēt vienkāršāku risinājumu. Tieši šāda pieeja ļauj saglabāt kontroli pār naudu, nevis ļaut naudai kontrolēt sevi.

Pakalpojums ir tā vērts, ja tas:

  • Ietaupa tev laiku ilgtermiņā, nevis tikai šodien
  • Samazina stresu, nevis rada jaunas rūpes
  • Palīdz sakārtot ikdienu, nevis aizlāpīt haosu

Ja pakalpojums tikai rada komforta sajūtu, bet palielina ikmēneša izdevumus un neatrisina pamatproblēmu, iespējams, tas nav ieguldījums, bet vienkārši patēriņš.

Ērtāka dzīve sākas galvā

Ērtība nesākas ar piegādēm, aplikācijām un servisiem. Tā sākas ar skaidru domāšanu, plānošanu un sakārtotu vidi. Funkcionālas mēbeles, pārdomāts mājokļa plānojums un loģiska glabāšana bieži dod lielāku efektu nekā jebkurš ārpakalpojums.

Pakalpojumi ir instruments un labs saimnieks zina, ka instruments jāizmanto ar prātu, nevis pēc modes.

paterina kredits

Patēriņa kredītu kritums ir signāls vai korekcija?

Pēdējā gada dati par patēriņa kredītiem Latvijā daudziem lika saraukt pieri. Darījumu skaits samazinās, kopējais apjoms krīt un pirmajā brīdī tas izklausās pēc sliktām ziņām. Taču praktiski domājošam cilvēki skaitļi paši par sevi neko nenozīmē. Svarīgāk ir saprast, kas aiz tiem stāv un kā tas ietekmē ikdienas lēmumus par māju, remontu, mēbelēm un lielākiem pirkumiem.

Šis raksts skaidro, kāpēc patēriņa kredīti Latvijā piedzīvo kritumu un, vai tas nozīmē lielāku piesardzību no cilvēku puses, vai arī vienkārši notiek pāreja uz citiem aizdevumu veidiem. Raksts soli pa solim izies cauri galvenajiem iemesliem, lai izlasot vari izdarīt savus secinājumus.

Ko patiesībā nozīmē patēriņa kredītu kritums

Skaitļi rāda, ka patēriņa kredītu darījumu skaits gada laikā samazinājās par vairāk nekā trešdaļu, savukārt izsniegto aizdevumu apjoms kritās par piektdaļu. No malas tas izskatās dramatiski, taču realitātē aina ir mierīgāka. Kopējais nebanku kreditēšanas tirgus nevis saruka, bet pieauga.

Tas nozīmē, ka nauda no tirgus nepazūd. Cilvēki joprojām aizņemas, tikai dara to citādi. Praktiski domājot, tas ir līdzīgi kā mājsaimniecībā, kur vairs nepērk universālu instrumentu visam, bet izvēlas konkrētam darbam piemērotāko.

Patēriņa kredīts vairs nav pirmais risinājums visām vajadzībām. Tas pats mērķis bieži tiek sasniegts ar citu kredīta formu, kas konkrētajā situācijā ir izdevīgāka.

paterina kredits

Vai cilvēki kļūst piesardzīgāki ar aizdevumiem

Viens no galvenajiem iemesliem kritumam ir piesardzība. Pēdējos gados cilvēki ir piedzīvojuši gan cenu kāpumu, gan procentu likmju izmaiņas. Rezultātā daudzi sāk rēķināt rūpīgāk, pirms uzņemas jaunas saistības.

Piemēram, pirms aizņemties jaunas virtuves iekārtai vai dīvānam, tiek apsvērts, vai var atlikt, sakrāt vai izvēlēties citu finanšu risinājumu. Kredīts vairs netiek uztverts kā automātiska izvēle.

Šāda piesardzība pati par sevi nav slikta. Tā bieži nozīmē, ka aizdevumi tiek ņemti apzinātāk un retāk tikai impulsa pēc.

Pāreja uz distances kredītiem un līzingu

Kamēr patēriņa kredīti krīt, distances kredīti un līzings aug. Tas skaidri parāda, ka cilvēki nepārstāj finansēt pirkumus, bet izvēlas piemērotāku formu. Ja nepieciešams konkrēts pirkums, piemēram sadzīves tehnika vai auto, līzings bieži šķiet saprotamāks un pārskatāmāks.

Distances kredīti savukārt piesaista ar vienkāršu noformēšanu un ātru lēmumu. Daļai cilvēku tas ir ērtāks veids, kā segt konkrētu vajadzību bez liekiem dokumentiem.

Šī pāreja liecina par to, ka kreditēšana kļūst mērķtiecīgāka. Aizdevums tiek piesaistīts konkrētam pirkumam vai situācijai, nevis ņemts vispārīgām vajadzībām.

Atbildīgāka kreditēšana no abām pusēm

Svarīgs faktors ir arī stingrāka maksātspējas izvērtēšana. Kredītdevēji vairāk skatās, vai cilvēks tiešām var atļauties aizdevumu, ne tikai vai viņš to vēlas. Tas samazina impulsīvu patēriņa kredītu izsniegšanu.

No saimnieka skatpunkta tas nozīmē mazāku risku. Ja kredīts tiek apstiprināts, ir lielāka pārliecība, ka ikmēneša maksājums nekļūs par nastu. Šāda pieeja ilgtermiņā strādā par labu gan aizņēmējam, gan tirgum kopumā.

Arī statistika rāda, ka lielākā daļa kredītu tiek atmaksāti bez kavējumiem. Tas norāda, ka kreditēšana kļūst sakārtotāka, nevis haotiskāka.

nebanku aizdevumi latvija

Nebanku aizdevumi Latvijā

Runājot par patēriņa kredītiem Latvijā, tos nevar skatīt atrauti no visa nebanku aizdevumu tirgus. Kopējais aizdevumu portfelis aug, un tas nozīmē, ka finansējums joprojām ir pieejams dažādām vajadzībām.

Tas attiecas ne tikai uz privātpersonām, bet arī uz saimnieciskiem cilvēkiem, kuri domā plašāk. Nereti mājokļa uzlabošana, darbnīcas izbūve vai tehnikas iegāde saistās ar saimniecisku darbību. Šādos gadījumos aktuāls kļūst arī kredīts uzņēmumiem.

Skaidrs ir, ka aizdevumi nepazūd, bet kļūst specializētāki un pielāgoti konkrētam mērķim.

Pārdomāta saimniekošana ikdienā

Patēriņa kredītu kritums pats par sevi nav brīdinājuma sirēna. Drīzāk tas ir signāls, ka cilvēki domā vairāk un izvēlas rūpīgāk. Kredīts vairs nav pirmais solis, bet viens no instrumentiem, kuru izmanto tad, kad tas tiešām ir pamatoti.

Līdz ar to pirms aizņemties, ir vērts skaidri saprast mērķi, izvēlēties piemērotāko aizdevuma veidu un pārliecināties, ka tas iederas kopējā saimniecības plānā. Šāda pieeja ļauj izmantot kredītu kā palīgu, nevis kā problēmu avotu.

Galu galā atbildīga izvēle šodien nozīmē mierīgāku ikdienu rīt. Un tas ir tieši tas, kas svarīgs cilvēkiem, kuri būvē, uzlabo un saimnieko ar skatu uz ilgtermiņu.

terminnoguldijumi

Termiņnoguldījumi atgriežas iedzīvotāju izvēlēs

Pēdējos gados esam pieraduši dzīvot laikā, kad viss notiek ātri. Nauda ienāk un tikpat ātri aiziet. Tērējam mājokļa uzlabojumiem, jaunām mēbelēm, tehnikai un risinājumiem, kas atvieglo ikdienu. Taču 2025. gadā aina pamazām mainās un Latvijas Bankas dati rāda, ka arvien vairāk iedzīvotāju atkal sāk domāt par uzkrājumiem un īpaši par termiņnoguldījumiem. Tas nav modes kliedziens, bet pārdomāts lēmums.

Šajā rakstā paskaidrosim, kāpēc daļa sabiedrības atgriežas pie uzkrāšanas, ko tas nozīmē ikdienas lēmumos un kā šī domāšana sasaucas ar finansēšanu.

Kāpēc cilvēki atkal izvēlas krāt

Viens no galvenajiem iemesliem ir vienkāršs. Nenoteiktība. Lai arī kreditēšana Latvijā turpina augt gan uzņēmumiem, gan mājsaimniecībām, daudzi cilvēki paralēli aizņemšanās iespējām izvēlas drošības spilvenu. Termiņnoguldījums dod skaidru sajūtu, ka daļa naudas ir nolikta malā un netiek iztērēta ikdienas sīkumiem.

Svarīgi arī tas, ka noguldījumu likmes ir stabilizējušās. Tās vairs nav simboliskas, un cilvēki redz jēgu naudu nevis turēt kontā, bet uz noteiktu laiku noguldīt. Tas īpaši uzrunā tos, kuri pieraduši rēķināt un saprast, kur katrs eiro strādā.

terminnoguldijumi

Uzkrāšana kā saimnieciskas domāšanas sastāvdaļa

Saimniecisks cilvēks parasti nedomā kategorijās gribu vai negribu. Viņš domā vajag un kad. Tieši tāpat ir ar naudu. Uzkrājums nav atteikšanās no dzīves kvalitātes, bet iespēja to plānot. Ja mājās paredzēts lielāks remonts, jauna virtuve vai iebūvēts skapis, uzkrājums ļauj izvēlēties risinājumu bez steigas.

Termiņnoguldījums šeit strādā kā disciplīnas instruments. Nauda nav brīvi pieejama, un tas palīdz nepirkt lieko. Rezultātā ieguvums ir divējāds. Ir gan sakrāts, gan iztērēts pārdomāti, ieguldot lietās, kas kalpo ilgāk par vienu sezonu.

Ko rāda banku dati par iedzīvotāju uzvedību

Latvijas Bankas apkopotā informācija liecina, ka mājsaimniecību finansiālā noturība saglabājas augsta. Kavēto maksājumu īpatsvars ir zems, un tas nozīmē, ka lielākā daļa cilvēku savas saistības pilda godprātīgi. Tajā pašā laikā noguldījumu apjoms turpina augt, lai arī lēnāk nekā kredīti.

Šī kombinācija parāda interesantu ainu. Cilvēki neatsakās no attīstības un pirkumiem, bet paralēli veido drošības rezervi. Tas ir līdzīgi kā mājā. Var būvēt piebūvi, bet vienlaikus sakārtot pamatus. Abi procesi notiek reizē, nevis viens uz otra rēķina.

Termiņnoguldījums pret spontānu tērēšanu

Ikdienā bieži redzam piedāvājumus, kas mudina pirkt tagad un domāt vēlāk. Taču arvien vairāk cilvēku šo pieeju apšauba. Termiņnoguldījums ir pretstats impulsam. Tas liek apstāties un pajautāt, vai šis pirkums tiešām ir vajadzīgs šobrīd.

Saimnieciskiem cilvēkiem šāda pieeja nav sveša. Tāpat kā izvēloties mēbeles, tiek domāts par izmēru, materiālu un ilgmūžību, arī finanšu lēmumos arvien biežāk tiek vērtēta jēga, nevis emocija. Uzkrājums dod brīvību pateikt nē liekajam un jā tam, kas patiešām noder.

finansejuma piesaiste

Līdzsvars starp krāšanu un aizņemšanos

2025. gadā kreditēšana Latvijā turpinās aktīvi, īpaši uzņēmumu segmentā, taču vienlaikus arvien skaidrāk iezīmējas cita tendence. Cilvēki vairs nepaļaujas tikai uz aizņemšanos. Līdzās kredītiem pieaug arī termiņnoguldījumu īpatsvars, kas nozīmē, ka lēmumi tiek pieņemti apdomīgāk. Nauda attīstībai ir pieejama, bet to arvien biežāk papildina pašu uzkrājumi.

Praktiskā līmenī tas izskatās vienkārši. Daļu ieceres sedz no iekrātā, daļu piesaista kā finansējumu. Šāda pieeja samazina risku, ļauj izvēlēties labākus nosacījumus un saglabā mieru arī brīžos, kad tirgus mainās. Tieši termiņnoguldījumi šeit spēlē nozīmīgu lomu, jo tie palīdz disciplinēti sakrāt kapitālu konkrētam mērķim, nevis iztērēt to pa ceļam.

Uzņēmējiem un saimnieciskiem cilvēkiem tas ir īpaši būtiski. Ja ir uzkrāta rezerve, kredīts vairs nav glābšanas riņķis, bet instruments. Lēmums tiek balstīts aprēķinā, nevis steigā. Šādā situācijā arī kredīts uzņēmumiem tiek izmantots gudrāk, kā papildinājums plānam, nevis tā pamats. Rezultātā finansēšana kļūst līdzsvarota, prognozējama un saskan ar kopējo uzkrāšanas domāšanu, kas 2025. gadā arvien skaidrāk atgriežas iedzīvotāju izvēlēs.

Plānošana dod stabilitāti

Termiņnoguldījumu atgriešanās nav nejaušība. Tā ir pazīme, ka cilvēki kļūst apdomīgāki un skatās uz savu naudu līdzīgi kā uz mājokli. Kā uz sistēmu, kuru vajag uzturēt kārtībā, nevis izmantot līdz pēdējam. Tas nozīmē, ka laba saimniekošana sākas ar līdzsvaru.

Uzkrāj, kad vari, tērē, kad vajag, un izvēlies risinājumus, kas kalpo ilgtermiņā. Tieši tāpat kā labi plānota māja, arī sakārtotas finanses dod mieru un pārliecību par rītdienu.